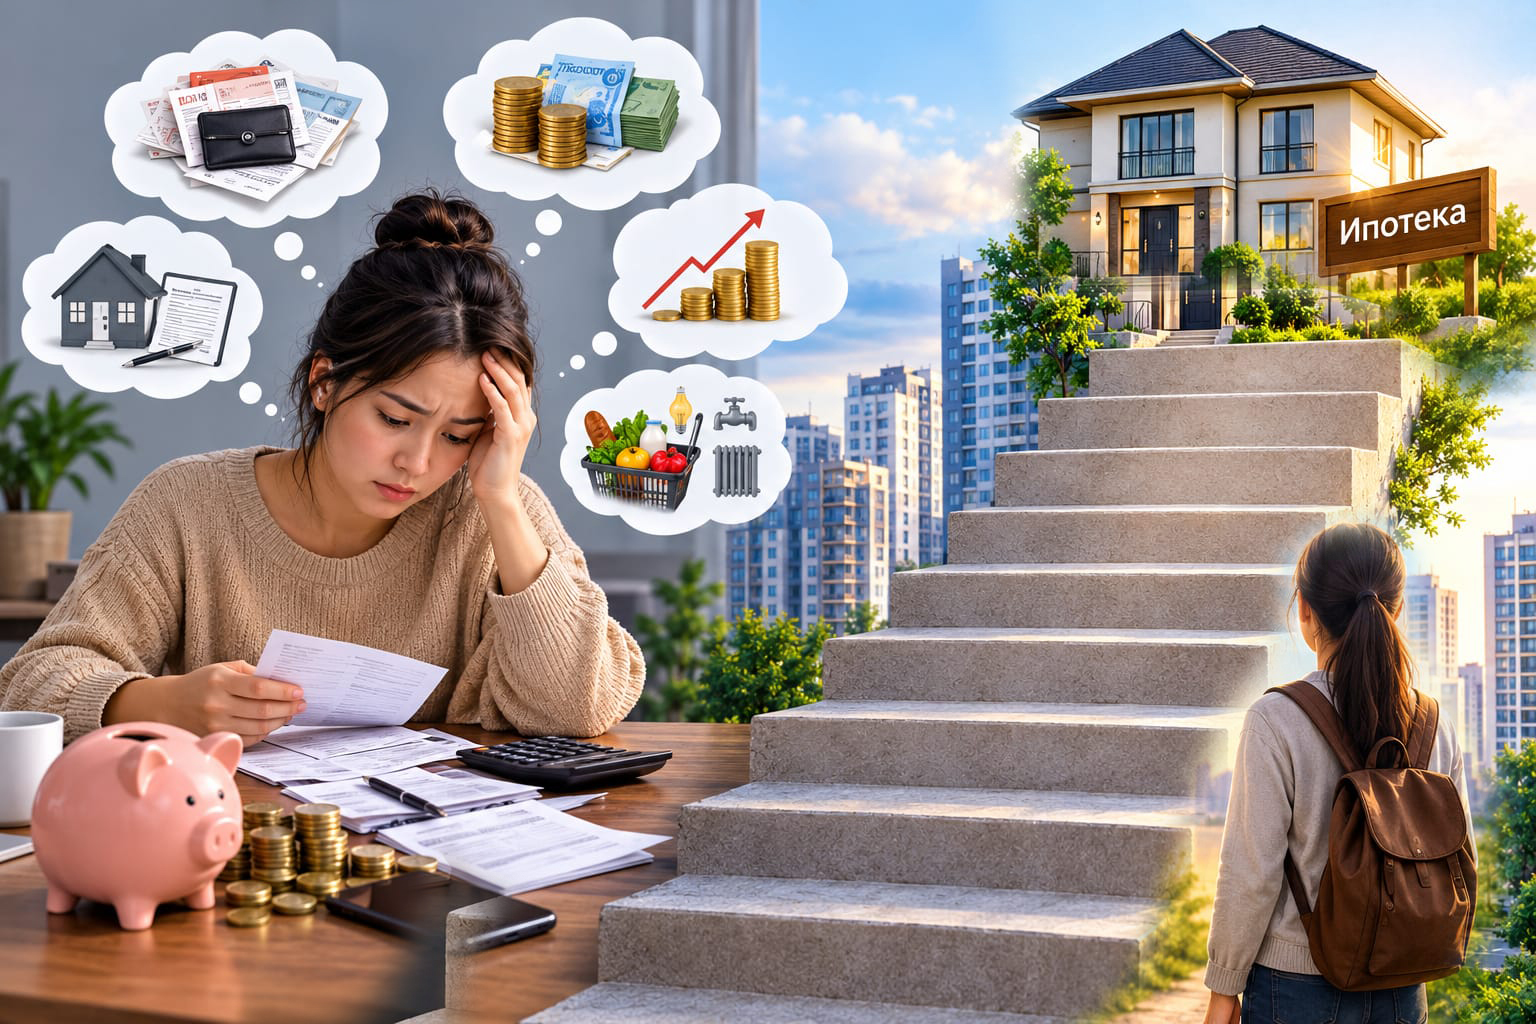
Бүгінде баспаналы болу әркімге оңайға соқпайтын қаржылық сынаққа айналды. Баспана алу үшін тұрақты жұмыс пен ресми жалақы жеткілікті ме? Сұрақтың жауабы сырттай қарағанда қарапайым көрінуі мүмкін. Алайда айына 250 мың теңге табысы бар азамат бір жыл ішінде өз үйіне қол жеткізуі неғайбыл. Сонда тұрақты жұмысы бар, салығын төлеп, адал еңбек етіп жүрген қазақстандық үшін жеке баспана қолжетімсіз бе? Әлде баспаналы болу белгілі бір табыс деңгейінен жоғары азаматтарға ғана арналған мүмкіндік пе?
Мемлекеттік бағдарламалар жеңілдетілген шарттар ұсынғанымен, алғашқы жарна жинау мен ай сайынғы төлемі қалтаға салмақ салары сөзсіз. Әсіресе, отбасылы азамат пен жалғызбасты ата-ананың жағдайы күрделі. Жеңілдетілген несиенің өзі кез келген еңбек адамының қалтасына сай келе бермейді. Мемлекет тұрғын үй бағдарламаларын ұсынады, банктер ипотекалық несие береді, құрылыс компаниялары жылына ондаған жаңа тұрғын үйдің қабырғасын көтереді.
Иә, оқып отырсаң бәрі оңай сияқты. Жұмыс бар, тұрақты табыс бар, зейнетақы қорына ай сайын жарна түсіп тұр. Десе де, іс жүзіне келгенде көздегі қызғылт көзілдірікті шешуге тура келеді.
АРМАННЫҢ НАҚТЫ ҚҰНЫ
Баспанаға қол жеткізу мүмкіндігі тек ай сайынғы табыспен өлшенбейді. Бірдей жалақы алса да, қаржылық жағдайы, отбасылық жауапкершілігі мен күнделікті шығыны әртүрлі. Бірі тапқан табысын отбасының қажеттілігіне жұмсаса, ендібірі жалдамалы пәтердің ақысын төлеп, болашағына қаржы жинауға тырысады. Ал баласын жалғыз тәрбиелеп отырған ата-ана үшін баспана мәселесі тұрмыстық қажеттіліктен бөлек, ертеңгі күннің тұрақтылығына айналған. Қағаз жүзінде бәрінің табысы бірдей болғанымен, баспанаға қол жеткізудегі мүмкіндіктері тең емес. Осы айырмашылықтың қаншалықты терең екенін анықтау үшін айына 250 мың теңге табатын, өмірлік жағдайы екі түрлі азаматтың баспаналы болу жолын салыстырдық.
Аслан мен Жазира 2022 жылы шаңырақ көтерді. Баспаналы болу жолындағы алқашқы қадамын 2015 жылдан бастаған. Әуелі Аслан «Отбасы банктің» салымшысы ретінде тіркелді. Арман қуып келген Алматыдан үй алуды өзіне мақсат қойды.
Жатақханада тұрды, одан қалды студенттік шәкіртақы алды. Сабақтан тыс уақытында жұмыс істеп, мүмкіндігінше Отбасы банкке 10-15 мың теңгеден аударып отырды.
«Магистратураға оқуға түстім. Археолог мамандығына. Ай сайынғы магистрлік стипендиядан бөлек, қазба жұмыстарына шықтым. Қазба жұмыстарына жоқ дегенде 100 мың төленетін. Ұзақтығы мен қиындығына байланысты. Тапқанымның барлығын депозитке салып отырдым. Одан кейін «Алматы жастары» бағдарламасына құжаттар жинақтап, өткіздім. Бағыма орай, білім беру саласы бойынша 5 жылға жалдаламы пәтер берді», – дейді Аслан.
Айтуынша, мемлекеттік бағдарлама негізіндегі жалдамалы пәтер болғандықтан, ай сайын 10 мың теңге төлеп отырды. Коммуналдық қызметтер 10-12 мың теңгеге шыққан. Сонда жалпы 20-22 мың айналасында шығындалып отырды.
2022 жылдың басында мемлекеттен берілген бір бөлмелі жалдамалы пәтерде тұрды. Ай сайын қолда бар артық қаражаттың барлығын «Отбасы банктегі» депозитіне салып отырды. Кейде 10 мың, ендібірде 50 мың.
«2022 жылдың күзінде отбасын құрдым. Жазира алғашқы 6 ай ғана істеді. Одан кейін құрсағына бала бітіп, жұмыстан шықты. Жүктіліктің алғашқы айларында оған қиын болды. Отбасының жалғыз асыраушысы мен ғана. Бір адам емес, екі адам үшін ай сайын алатын 250 мың теңгені жеткізу кішкене қиынға соқты. Ақша тиыннан құралатыны белгілі ғой. Мүмкіндігінше 5 мың теңге болсын депозитке салуға тырыстық. Кей айларда салынбай қалғаны да болды. Осылайша 2025 жылға дейін 5 млн теңге жиналды», — деді Аслан мен Жазира.
Айтуларынша, үйдің бағасы күннен күнге өсіп отырды. Содан көпке созбай не де болса үй алуға бекінген. Шамамен екінші нарықтағы үйлерді қарастырды. Жаңадан салынып жатқан тұрғын үйлердің сапасына күмәнмен қараған соң.
«Қатты ескі емес үйлерден алуды ойладық. Көп іздедік. Сөйтіп 1990 жылы салынған тұрғын үйлердің бірінен ойымыздағыны таптық. Бағасы 30 млн. Депозитте бары 5 млн ғана. Содан көлігімізді саттық. Ата-анамыз көмектесті. Анам өзінің Отбасы банктегі депозитін менің атыма аударды».
«КЕПІЛГЕРСІЗ ҮЙ АЛА АЛМАЙСЫҢ»
Баспана мәселесі талай отбасының ең үлкен қаржылық мақсатына айналған. Бірі бастапқы жарна жинай алмайды, екіншісінің табысы банк талабына сай келмейді. Ал енді бірі ипотеканың шарттарын толық түсінбегендіктен, делдалдардың көмегіне жүгінеді.
Кейіпкеріміздің отбасы да осындай жағдайға тап болған. Ерлі-зайыптылар баспана сатып алуға бел буған кезде әлеуметтік желіден үй алуға көмектесетін делдалдардың жарнамасын көрген.
«Instagram-да Қайрат деген азаматтың жарнамасы алдымыздан шыға берді. Үй алуларыңызға себепкер боламын деген. Өзі әлеуметтік желіде танымал. Содан сеніп, командасына жүгіндік», – дейді кейіпкеріміз.
Алайда баспана рәсімдеу процесі отбасы күткендей оңай болмаған. Делдалдар ипотека алу үшін міндетті түрде кепілгер қажет екенін айтқан. Олар туыстарын жағалап, он шақты адамды кепілгер ретінде ұсынған. Бірақ олардың ешқайсысы жарамды деп танылмады.
«Он шақты адамды ұсынған шығармыз. Бірде-біреуі өтпеді. Неге өтпегенін де түсіндірмейді. Сөйтіп, кепілгер табылмаса, үй ала алмаймыз деп ойладық», – дейді ол.
Кейіпкердің айтуынша, делдалдық қызмет үшін отбасы 500 мың теңге төлеген. Алайда күткен нәтижеге қол жеткізбеген соң ақшасын қайтаруды талап еткен. Сол кезде баспана кеңесшілері келісімшартта төленген қаражаттың қайтарылмайтыны жазылғанына назар аудартады.
«Келісімшартты қарасақ, ақша қайтарылмайды деп тұр екен. Сотқа, құқық қорғау органдарына жүгінетінімізді айтып, 150 мың теңгемізді қайтарып алдық. Қалғанын қайтармады», – дейді Аслан мен Жазира. Осылайша отбасы 350 мың теңге шығынға ұшыраған.
Кейіпкер делдалдардың өз адамдарын кепілгер ретінде ұсынып, сол қызмет үшін қосымша ақы алуды көздеген болуы мүмкін деп есептейді. Алайда бұл болжамның қаншалықты негізді екенін анықтау үшін келісімшартты, төлем құжаттарын және делдалдардың түсініктемесін зерттеу қажет.
Бұл оқиғада назар аударатын мәселе – отбасы кепілгер іздеуге қаншама уақыт жұмсағанымен, кейін банктен оның қажет емес екенін естіген.
30 МИЛЛИОН ТЕҢГЕЛІК БАСПАНА АЛТЫ ЖЫЛДА ҚАНШАҒА ШЫҒАДЫ
Кепілгер табылмаған соң отбасының баспана алу үміті үзіле бастаған. Дегенмен ерлі-зайыптылар соңғы рет Отбасы банкке өздері барып көруді шешті.
«Болды, гарант жоқ, үй ала алмаймыз деп үмітіміз үзіле бастады. Не де болса жеке компаниялар емес, Отбасы банктің өзіне барып көрейік дедік. Банк қызметкерлері ОП жақсы екенін, тіпті гарант қажет емес екенін айтты. Қуанышымызда шек болмады», – деген олардың делдалдар арқылы шеше алмаған мәселесі банкке тікелей жүгінгенде шешілген.
Мұндағы ОП – Отбасы банктің бағалау көрсеткіші. Ол тұрғын үй жинақ жүйесінде салымшының жинақтау тәртібін бағалау үшін қолданылады.
Отбасы 2025 жылдың тамыз айында 45 шаршы метрлік пәтер сатып алды. Пәтердің банктік сатып алу бағасы – 30 миллион теңге. Кейіпкердің айтуынша, бұл сомаға жиһаз да кірген. Тіпті жөндеу жұмыстарына қаражат құртпады. Сондай-ақ жеке жертөлесі мен көлік тұрағы қарастырылған.
Пәтер құнының тең жартысын, яғни 15 миллион теңгені ерлі-зайыптылар бастапқы жарна ретінде төлеген. Қалған 15 миллион теңгені Отбасы банктен несиеге алған.
Ипотеканың мерзімі – алты жыл. Ай сайынғы төлемі шамамен 250 мың теңге.
Есептеп көрейік:
Баспана құны – 30 000 000 теңге.
Бастапқы жарна – 15 000 000 теңге.
Банктен алынған қарыз – 15 000 000 теңге.
Ай сайынғы төлем – 250 000 теңге.
Несие мерзімі – 72 ай.
Ай сайынғы төлем алты жыл бойы өзгермесе: 250 000 × 72 = 18 000 000 теңге.
Бұл – отбасының алты жыл ішінде банкке қайтаратын жалпы сомасы.
Оның 15 миллион теңгесі негізгі қарызды өтеуге жұмсалады. Ал қалған 3 миллион теңге – есептік артық төлем: 18 000 000 − 15 000 000 = 3 000 000 теңге.
Демек, бастапқы жарнаны да есепке алғанда, 30 миллион теңгелік пәтердің жалпы құны 33 миллион теңгеге шықты.
Ал делдалдарға төленіп, қайтарылмаған 350 мың теңгені қоссақ, отбасының баспанаға қол жеткізуге кеткен жалпы шығыны 33 миллион 350 мың теңгені құрайды.
Артық төлем 3 миллион теңге: бұл көп пе, аз ба? Ипотеканың тиімділігін бағалағанда тек артық төлем сомасына қарау жеткіліксіз. Несие мерзімі, бастапқы жарна көлемі және ай сайынғы қаржылық жүктеме де маңызды.
Мәселен, 15 миллион теңге қарыз алып, алты жылда 3 миллион теңге артық төлеу негізгі қарыздың 20 пайызына тең.
3 000 000 ÷ 15 000 000 × 100 = 20%.
Алайда бұл жылдық пайыздық мөлшерлеме емес, бүкіл алты жыл ішіндегі жинақталған артық төлемнің негізгі қарызға қатынасы.
Егер 15 миллион теңгелік қарыз 72 ай бойы ай сайын тең төлеммен өтелсе, 250 мың теңгелік төлем шамамен жылдық 6,2 пайыздық номиналды мөлшерлемеге сәйкес келеді.
Отбасы банктің тұрғын үй жинақ жүйесінде заем түріне байланысты пайыздық мөлшерлеме мен төлем тәртібі өзгеруі мүмкін. Сондықтан нақты несие түрін және төлем кестесін банкке барып анықтау маңызды.
Дегенмен кейіпкердің тәжірибесінен бірнеше жыл бойы жинақ қалыптастыру және бастапқы жарнаның жартысын жинау ипотекалық жүктемені азайтуға мүмкіндік бергенін көреміз.
БАСПАНА ІЗДЕП, БАРЫНАН АЙЫРЫЛҒАН АНА
37 жастағы Ботагөз – жалғызбасты ана. Ол екі баласын жалғыз тәрбиелеп отыр. Ажырасқаннан кейін баспана мәселесін өз күшімен шешуге тырысқан. Оның ай сайынғы табысы – 250 мың теңге. Алимент тұрақты түспейді. Жалдамалы пәтердің ақысы, азық-түлік пен балалардың күнделікті қажеттіліктерінен артылған қаражатты жылдар бойы жинаған. Бар мақсаты – балаларына өз шаңырағының кілтін ұстату.
2024 жылы бірнеше жыл жинаған 4,5 миллион теңгесін алғашқы жарна ретінде пайдаланып, ипотека рәсімдеуді жоспарлайды. Алайда банкке жүгінгенде табысының жеткіліксіз екенін, ал қолындағы қаражаты қалаған пәтерін сатып алуға аздық ететінін біледі.
Дәл осы тұста әлеуметтік желіден «Банк мақұлдамаса да, ипотека рәсімдеуге көмектесеміз» деген жарнамаға көзі түседі. Хабарландыруда табысы төмен азаматтарға арнайы шарттармен баспана алуға мүмкіндік бар екені айтылған. Компания өкілдері өзін ипотекалық бағдарламалар бойынша кеңесші ретінде таныстырып, банктермен тікелей жұмыс істейтіндерін жеткізеді.
Ботагөзге Алматы қаласының шетінде орналасқан жаңа тұрғын үй кешенінен екі бөлмелі пәтер ұсынады. Бағасы – 24 миллион теңге. Делдалдардың айтуынша, оның жинаған қаражаты алғашқы жарнаға жеткілікті, ал қалған 19,5 миллион теңгені ипотека арқылы рәсімдеуге болады. Тіпті ай сайынғы төлемі де алдын ала есептеліп, несие мақұлданатынына сендіреді.
«Екі бөлмелі пәтерді көрсеткенде қатты қуандым. Балаларымның бөлек бөлмесі болады деп ойладым. Маған жалғызбасты аналарға арналған банкпен келісілген арнайы бағдарлама бар екенін айтты. Құжаттарымды жинап бердім. Бірнеше күннен кейін ипотека мақұлданды деп хабарласты. Қолымда есептеулері, төлем кестесіне ұқсас қағаздары болды. Сол кезде бәрі заңды рәсімделіп жатыр деп сендім», – дейді Ботагөз.
Делдалдар әйелді кеңсеге шақырып, келісімшартқа қол қойғызады. Алғашқы жарна ретінде төрт миллион теңге аудару қажеттігін, қалған 500 мың теңгенің бір бөлігі құжат рәсімдеу мен қызмет көрсету шығындарына жұмсалатынын түсіндіреді. Ол айтылған соманы көрсетілген шотқа аударады.
Оған пәтердің кілті жақын арада берілетіні, ал ипотекалық келісімшарттың соңғы құжаттары рәсімделіп жатқаны айтылады. Алайда бірнеше апта өткен соң делдалдар түрлі сылтау келтіре бастайды. Бірде банк жүйесінде техникалық ақау болғанын, енді бірде құжаттарды қайта тексеру қажеттігін алға тартады.
Күдік күшейген кезде кейіпкекеріміз банкке өзі хабарласады. Сол сәтте ғана атына ешқандай ипотекалық несие мақұлданбағанын, тіпті өтінім де тіркелмегенін біледі. Ал қолындағы төлем кестесі банктің ресми құжаты емес болып шығады.
«Маған ипотека мақұлданды деген хабарламаны да көрсетті. Пәтерді де аралатты. Құжаттардың бәрін өздері дайындады. Банкке барудың қажеті жоқ, бәрін шешеміз деді. Ақшаны аударғаннан кейін ғана алданғанымды түсіндім. Ең ауыры – балаларымның үйлі боламыз деп қуанғаны. Олар әлі күнге дейін қашан көшеміз деп сұрайды», – дейді әйел.
Кейін Ботагөз өзіне көрсетілген екі бөлмелі пәтердің компанияға тиесілі болмағанын анықтайды. Делдалдар тұрғын үй кешеніндегі пәтерлерді өздерінің серіктестік нысандары ретінде таныстырып, азаматтардың сеніміне кірген.
Құқық қорғау органдарына арыз жазып, ақшасын қайтаруға әрекеттенгенімен, мәселе әлі шешілмеген. Бірнеше жыл бойы жинаған қаражатынан айырылған ол бүгінде екі баласымен жалдамалы пәтерде тұрып жатыр.
Баспанаға мұқтаж адам үшін ең қауіпті ұсыныс кейде ең тиімді болып көрінеді. Ботагөз банкке қарыз болудан қорыққан жоқ. Жылдар бойы несие төлеуге дайын еді. Бірақ ипотека рәсімдеймін деп жүріп, бар жиғанынан айырылды.
Бір қарағанда, бұл – алаяқтықтың кезекті оқиғасы. Алайда оның астарында әлдеқайда күрделі мәселе жатыр. Тұрақты жұмысы мен ресми табысы бола тұра, баспанаға қол жеткізе алмаған азаматтар үшін нарық қандай мүмкіндік ұсынып отыр? Заңды ипотека мен күмәнді ұсыныстың арасындағы таңдау неге кейде соңғысының пайдасына шешіледі?
ОТБАСЫ БАНК: ЖАҢА ӨЗГЕРІС БАСПАНА АЛУДЫ ЖЕҢІЛДЕТЕ МЕ?
2026 жылғы 15 қазаннан бастап «Отбасы банк» құрылыс компанияларымен бірлесіп, ипотекалық несие берудің жаңа тетігін іске қосты. Бұған дейін аралық қарыз рәсімдеу үшін азаматтар депозитке қажетті қаражаттың 50 пайызын жинауы қажет. Сондай-ақ бағалау көрсеткішін кемінде 5-ке жеткізуге тиіс болатын. Бұл үшін ақша депозитте кемінде алты ай сақталуы қажет еді. Енді жаңа тетік аясында аталған талап алынып тасталды.
«Жаңа тәртіп бойынша клиенттің депозитінде қажетті қаражаттың 50 пайызы болуы және құрылыс компаниясынан пәтердің брондалғаны туралы растау алуы жеткілікті. Алғашқы болып бағдарламаға BI Group қосылып, Астана, Алматы, Шымкент және Атырау қалаларынан 600 пәтер ұсынды. Ал SAT NS және QazaqStroy компанияларымен келісімдер әзірленіп жатыр», – деді менеджер Елдар.
Аралық қарыздың жылдық мөлшерлемесі 8,5 пайызды, ал жылдық тиімді сыйақы мөлшерлемесі 9-9,6 пайызды құрайды. Кейін тұрғын үй қарызына ауысқанда мөлшерлеме 3,5-5 пайызға дейін төмендейді.
Отбасы банк қызметкері Елдардың түсіндіруінше, өзгеріс қажетті қаражатын жинаған азаматтардың баспана сатып алуын жеделдетуге мүмкіндік береді. Алайда бұл несие барлығына бірдей мақұлданады деген сөз емес. Банк клиенттің табысын, кредиттік тарихын және төлем қабілеттілігін тексереді.
Сонымен қатар «Наурыз» бағдарламасы бойынша несие алуға мақұлдау алған, бірақ әлі баспана таппаған екі мыңға жуық азамат үшін тұрғын үй іздеу мерзімі 2026 жылғы 30 желтоқсанға дейін ұзартылды. Банк мәліметінше, биыл аталған бағдарлама арқылы 10 мыңнан астам отбасы баспаналы болған.
Дегенмен жаңа тетік баспана қолжетімділігіне қатысты негізгі мәселені толық шешпейді. Мәселен, құны 30 миллион теңге болатын пәтерді сатып алу үшін азаматтың қолында 15 миллион теңге жинағы болуы қажет. Ал ай сайын 250 мың теңге табыс табатын, жалдамалы пәтерде тұратын отбасы үшін мұндай соманы жинау бірнеше жылға созылуы мүмкін.
Осылайша, банк алты айлық күту талабын алып тастағанымен, алғашқы жарна мәселесі өзекті күйінде қалып отыр. Жаңа мүмкіндік ең алдымен қажетті жинағы бар азаматтарға тиімді. Ал баспанаға мұқтаж, бірақ қомақты қаражат жинауға мүмкіндігі жоқ отбасылар үшін ипотеканың қолжетімділігі әлі де күрделі мәселе.
ЕКІ ТАҒДЫР, БІР МАҚСАТ
Бірі жылдар бойы жинаған қаражатын алғашқы жарнаға жұмсап, мойнына алты жылдық қарыз қамытын ілді. Екіншісі сол алғашқы жарнаны жинап, баспанаға қол жеткізе алмай, алаяқтардың құрбаны болды. Екі тағдыр, бір мақсат – өз баспанасының кілтін алу. Алайда екеуінің де оқиғасы баспана мәселесінің тек несие мөлшерлемесімен шешілмейтінін көрсетеді.
Бүгінде банктер жаңа бағдарламалар ұсынып, несие рәсімдеу талаптарын жеңілдетіп жатыр. Бірақ тұрғын үй бағасы мен халықтың нақты табысы арасындағы алшақтық сақталған жағдайда, мұндай өзгерістердің игілігін кім көрмек? Депозитте алты ай күтуді алып тастау – қажетті қаражаты бар адам үшін мүмкіндік. Ал сол қаражатты жинауға жылдар бойы шамасы келмеген азамат үшін не өзгереді?
250 мың теңге – біреудің ай сайынғы ипотекалық төлемі, енді біреудің тұтас отбасын асырайтын жалғыз табысы. Бірдей жалақы алса да адамдардың баспанаға қол жеткізу мүмкіндігі бірдей емес. Өйткені баспана нарығында адамның қанша табыс табатынынан бөлек, оның бұрыннан қанша қаражаты бар екені шешуші рөл атқарады.
Ең қауіптісі де осы. Заңды жолмен баспана алуға мүмкіндігі жетпеген азаматтар арзан әрі жылдам шешім іздейді. Ал олардың сол үмітін алаяқтар өз пайдасына асырып әлек. Осылайша, баспанаға қол жеткізудің қиындығы кей жағдайда азаматтың қаржылық қауіпсіздігіне де қатер төндіреді.
Мәселе әр қазақстандыққа міндетті түрде несие беруде емес. Мәселе – тұрақты жұмыс істеп, адал еңбегімен күн көріп отырған адамның баспанаға қол жеткізу жолы қаншалықты шынайы екенінде.
Өйткені баспана – тек шаршы метр мен банктік келісімшарт емес. Ол – отбасының тұрақтылығы, баланың болашағы, ертеңгі күнге деген сенім.
Банк алты айлық күту мерзімін қысқартты. Бірақ қарапайым азаматтың баспанаға жету жолы қанша жылға қысқарды?
Еңлік ҚАБДЕШ,
журналист